“Um bom investimento financeiro”. Depois de elencar as razões estratégicas para o Estado reentrar no capital da REN – presença nas decisões e descida dos preços da energia – Luís Montenegro concluiu, na Festa do Pontal a 14 de agosto, o racional da compra de 13,7% da gestora de redes: um investimento que paga 4,5% ao ano. A lógica do primeiro-ministro é corroborada por um parecer da Entidade de Tesouro e Finanças (ETF), enviada ao Tribunal de Contas pela Parpública e consultado pelo ECO, que aponta o histórico de remuneração acionista da REN como “historicamente atrativo” e é uma “evidência adicional favorável” sobre o retorno da operação.
Escolha o ECO como fonte preferida no Google
EscolherO parecer da ETF, que presta apoio técnico especializado no quadro do exercício da função acionista do Estado, é datado de 7 de agosto, endereçado ao secretário de Estado do Tesouro e das Finanças e acompanhado de um despacho conjunto dos ministérios da Finanças e do Ambiente e Energia a iniciar o processo de aquisição de até 20% da REN e uma análise encomendada ao Caixa Banco de Investimento (BI).
No parecer, remetido pela Parpública ao Tribunal de Contas no âmbito da documentação o pedido de visto prévio à compra da participação de 13,7% à Pontegadea Inversiones (holding do fundador da Zara, Amancio Ortega), a ETF diz que “considera-se demonstrada a viabilidade financeira da operação” e sublinha que “importa considerar a capacidade da participação a adquirir para gerar retorno financeiro para a Parpública, designadamente através da distribuição de dividendos e de eventual valorização do título”.
A Parpública confirmou a 7 de setembro que o Estado português passou a deter 13,7% da REN, depois de concluída a aquisição de 91,7 milhões de ações da empresa responsável pelas redes nacionais de eletricidade e gás. A holding das participações do Estado não divulgou o preço pago na aquisição, mas os documentos disponíveis no Tribunal de Contas revelam que valor pago à Pontegadea foi de 389,8 milhões de euros, ou 4,25 euros por ação, representando um prémio de prémio de 15% relativamente à cotação média da REN nos seis meses antes do negócio.
O objetivo do Governo, no entanto, é de chegar aos 20% segundo a informação que consta de um despacho de 6 de julho assinado pelos ministros das Finanças, Joaquim Miranda Sarmento, e da Economia, Manuel Castro Almeida, consultado primeiro pelo Observador, no qual os governantes dão instruções à Parpública para avançar com a aquisição, embora não existam detalhes sobre como e quando o pretende fazer.
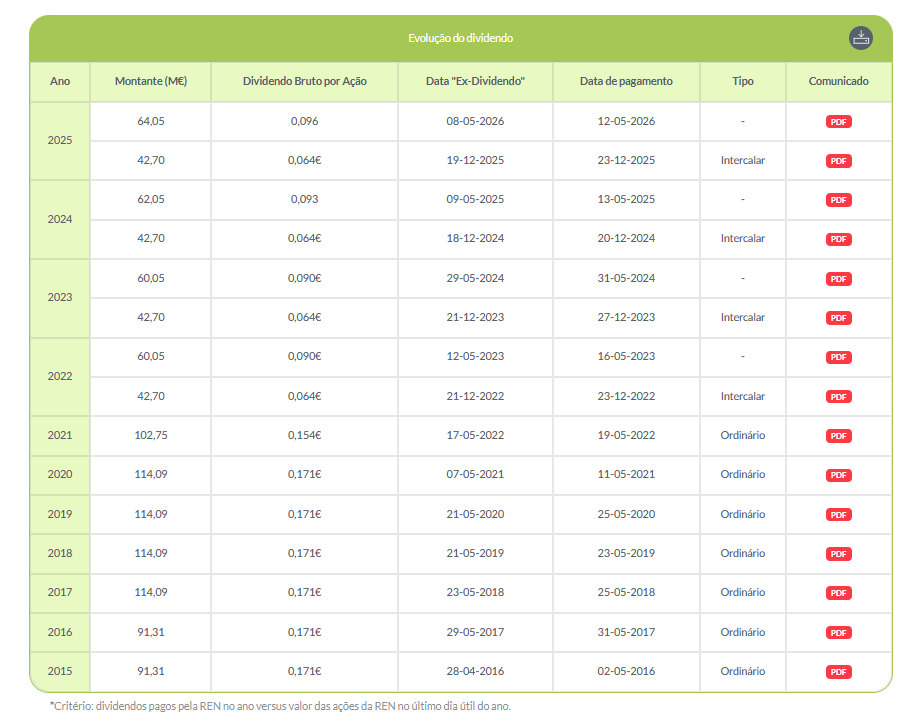
Baseando-se na análise do Caixa BI, a ETF foca no dividend yield, ou seja, o rácio do dividendo por ação face à cotação. Entre 2021 e 2024, o dividend yield é descrito como “historicamente atrativo”, situando-se entre 6% e 7%, “tendo diminuído para cerca de 5% em 2025, não obstante o aumento do dividendo por ação de 0,157 euros para 0,160 euros em resultado essencialmente da valorização da cotação registada neste período”.
A análise adianta que, para 2026, o rácio implícito estimado em 4,6% “apresenta-se próxima da média dos principais comparáveis europeus”, mas situa-se 0,45 pontos percentuais abaixo da média dos seus peers: as italianas Snam e Terna, com 5,12% e 3,47%, respetivamente e as espanholas Enagas e Redeia com 5,91% e 5,22%. A média excluindo a REN fica nos 5,05%.
Nota: Se está a aceder através das apps, carregue aqui para abrir o gráfico.
Para a ETF, este histórico “constitui um elemento relevante para a apreciação da atratividade financeira da participação, na medida em que evidencia a capacidade da sociedade para proporcionar ao acionista um fluxo de remuneração recorrente”. A manutenção deste perfil de distribuição dependerá da evolução futura dos resultados, explica
O passado recente de distribuição de dividendos, conjugado com a valorização relativa da REN face aos seus comparáveis e com as expectativas refletidas no consenso de analistas compilado pelo Caixa BI, “constitui evidência adicional favorável quanto ao potencial de retorno financeiro da participação a adquirir”.
O histórico de distribuição de dividendos, conjugado com a valorização relativa da REN face aos seus comparáveis e com as expectativas refletidas no consenso de analistas compilado pelo Caixa BI, “constitui evidência adicional favóravel quanto ao potencial de retorno financeiro da participação a adquirir
O termo “retorno financeiro” seria empregue também por Luís Montenegro na Festa do Pontal, comparando o dividend yield da REN com os 3,5% pagos nessa altura pelo soberano na dívida a 10 anos. A ETF recordou que “a REN apresenta histórico de remuneração acionista relativamente estável”.
No site de relações com investidores, a empresa liderada por Rodrigo Costa afirma que tem “proporcionado um retorno estável e atrativo aos seus acionistas” e que “através de uma política de distribuição de dividendos crescente e sustentável, pretende aumentar o seu dividendo até 2027, conforme apresentado no Plano Estratégico 2024–2027, mantendo uma distribuição bianual”.
Relativamente ao exercício de 2025, o Conselho de Administração da REN aprovou na Assembleia Geral de Acionistas, realizada no dia 15 de abril de 2026, o pagamento de um dividendo anual de 0,160 euros por ação (pago em duas tranches), um crescimento de 2% face ao valor de 2024, “consolidando o compromisso com a política de remuneração crescente”.
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.